
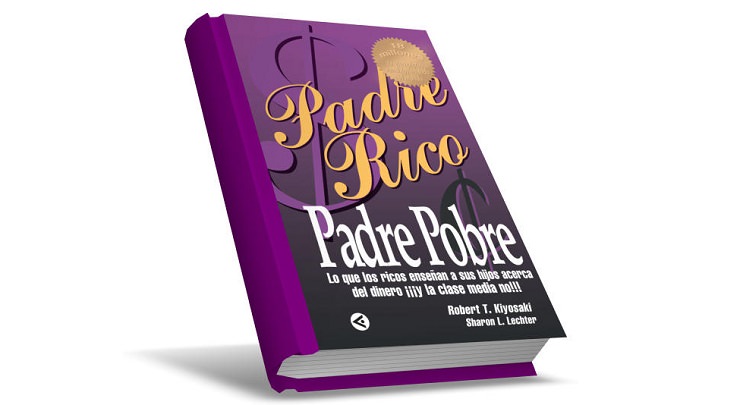
Padre rico, padre pobre es el libro de finanzas personales más vendido de las últimas décadas. Robert Kiyosaki lo publicó por su cuenta en 1997, con la colaboración de Sharon L. Lechter. Desde entonces ha vendido más de 32 millones de ejemplares, según Wikipedia; en la edición de su 20 aniversario el propio autor habla de 40 millones. Se ha traducido a más de 50 idiomas.
En este resumen encontrarás de qué trata el libro, quiénes son sus personajes, sus 6 lecciones explicadas una por una, la diferencia entre activos y pasivos, los obstáculos y los 10 pasos que propone Kiyosaki para empezar. Al final verás también las críticas que ha recibido y cómo aplicar sus ideas hoy en Latinoamérica o en España.
Resumen en 30 segundos
- La escuela enseña a trabajar por un sueldo, pero no enseña cómo funciona el dinero.
- Un activo pone dinero en tu bolsillo; un pasivo lo saca. Los ricos compran activos; la clase media compra pasivos creyendo que son activos.
- Lo que te hace rico no es cuánto ganas, sino cuánto conservas y en qué lo pones a trabajar.
- Conserva tu empleo, pero construye en paralelo una columna de activos que genere ingresos sin depender de tu tiempo.
- Elige trabajos por lo que te enseñan (ventas, comunicación, finanzas) y no solo por lo que pagan.
Contenido
- Ficha del libro
- ¿De qué trata Padre rico, padre pobre?
- Las 6 lecciones del libro
- Los 5 obstáculos para alcanzar la libertad financiera
- Los 10 pasos para empezar
- Críticas: qué tomar con cautela
- Cómo aplicar el libro hoy
- Video resumen en español
- Preguntas frecuentes
Ficha del libro
| Título original | Rich Dad Poor Dad |
| Autor | Robert T. Kiyosaki, con Sharon L. Lechter |
| Primera edición | 1997 (autopublicado; luego lo distribuyó Warner Books) |
| Edición en español | Aguilar (Penguin Random House), con una edición actualizada de 25 aniversario |
| Ventas | Más de 32 millones de ejemplares, traducido a más de 50 idiomas |
| Tema | Educación financiera, inversión y mentalidad sobre el dinero |
| Para quién es | Personas que empiezan con sus finanzas, empleados que quieren otra fuente de ingresos y emprendedores |
¿De qué trata Padre rico, padre pobre?
El libro cuenta cómo Robert Kiyosaki aprendió sobre el dinero gracias a dos figuras paternas con ideas opuestas, a las que llama «padre pobre» y «padre rico».
Su padre biológico, el padre pobre, no era pobre en sentido estricto: tenía un doctorado y fue un alto funcionario de educación en Hawái. Pero vivía de su sueldo, siempre con cuentas por pagar, y al final de su vida dejó deudas. El padre rico, el papá de su mejor amigo Mike, ni siquiera había terminado el octavo grado. Aun así, construyó negocios e inversiones y terminó siendo uno de los hombres más ricos de Hawái.
Cuando Robert tenía 9 años decidió que quería ser rico, y empezó a aprender de los dos. Ambos le aconsejaban estudiar, pero con propósitos distintos:
- El padre pobre le decía: estudia, saca buenas notas y consigue un empleo seguro con buenas prestaciones.
- El padre rico le decía: estudia, pero sobre todo aprende cómo funciona el dinero, para que el dinero trabaje para ti.
La diferencia también estaba en cómo hablaban. Ante algo caro, el padre pobre decía «no puedo pagarlo». El padre rico, en cambio, preguntaba «¿cómo puedo pagarlo?». Según Kiyosaki, la primera frase cierra la mente y la segunda la obliga a buscar soluciones.
La pregunta que recorre todo el libro es: ¿cómo es posible que un hombre culto y con buen salario acabara endeudado, y otro sin estudios terminara con una fortuna? Para Kiyosaki, la respuesta no está en la educación académica sino en la educación financiera, que casi nadie recibe en la escuela.
Personajes principales
- Robert Kiyosaki: el narrador, que cuenta lo que aprendió de niño y cómo lo aplicó de adulto.
- Padre pobre: su padre biológico, profesional con estudios y empleado del sector público.
- Padre rico: el padre de su amigo Mike, empresario e inversionista, que se convierte en su mentor financiero.
- Mike: su mejor amigo de la infancia, que aprende junto a él y más tarde hereda el negocio de su padre.
Las 6 lecciones de Padre rico, padre pobre
El corazón del libro son seis lecciones, cada una en un capítulo. Este es el resumen de cada una y cómo llevarla a la práctica.
Lección 1: Los ricos no trabajan por dinero
De niños, Robert y Mike le pidieron al padre rico que les enseñara a ganar dinero. Él los puso a trabajar en una de sus tiendas por 10 centavos la hora. Al poco tiempo Robert se quejó de que le pagaban muy poco, y el padre rico, en vez de subirle el sueldo, le propuso trabajar gratis. Con eso quería que los niños dejaran de pensar en el sueldo y empezaran a buscar oportunidades.
La encontraron: la tienda tiraba las revistas de cómics que no se vendían. Los niños las rescataron, montaron una pequeña biblioteca de cómics y cobraban a otros niños por leerlas. Por primera vez el dinero les llegaba sin tener que cambiar cada hora por un pago.
La idea central es que la mayoría de la gente vive atrapada entre dos emociones: el miedo a no tener dinero y el deseo de las cosas que el dinero compra. Por eso, cuando ganan más, gastan más, y siguen dependiendo del siguiente sueldo. Kiyosaki llama a ese ciclo la carrera de la rata.
Cómo aplicarla: cuando sientas miedo o tentación con el dinero, detente antes de decidir. Pregúntate si esa decisión te acerca a tener ingresos que no dependan de tu tiempo o si solo calma la emoción del momento.
Lección 2: ¿Por qué enseñar educación financiera?
Es la lección más famosa del libro. Kiyosaki dice que la regla número uno es conocer la diferencia entre un activo y un pasivo, y comprar activos. Su definición es sencilla a propósito:
- Un activo es algo que pone dinero en tu bolsillo.
- Un pasivo es algo que saca dinero de tu bolsillo.
| Activos (meten dinero) | Pasivos (sacan dinero) |
|---|---|
| Un negocio que funciona sin que estés presente | Préstamo del carro |
| Acciones, bonos y fondos de inversión | Saldo de tarjetas de crédito |
| Inmuebles que generan renta | Hipoteca de la casa donde vives |
| Regalías por libros, música o patentes | Créditos de consumo |
Con esa definición, Kiyosaki muestra tres patrones de flujo de dinero:
| Patrón | Cómo se mueve su dinero |
|---|---|
| Pobre | El sueldo entra y sale enseguida en gastos: comida, arriendo, transporte, impuestos. |
| Clase media | El sueldo se va en gastos y en cuotas de pasivos (hipoteca, carro, tarjetas). Cuando gana más, se endeuda más. |
| Rico | Sus activos producen ingresos, que reinvierte en más activos. Los lujos los pagan los activos, no el sueldo. |
De aquí sale una de sus afirmaciones más polémicas: tu casa no es un activo, porque mientras la pagas te cuesta dinero cada mes (cuota, impuestos, mantenimiento). Para la contabilidad tradicional sí es un activo. Kiyosaki no discute la contabilidad: lo que le importa es si algo te da o te quita flujo de efectivo hoy. Lo explicamos con más detalle en qué es un activo y un pasivo.
Cómo aplicarla: haz una lista de todo lo que tienes y clasifícalo con la regla del bolsillo. Luego revisa cuánto de tu ingreso mensual se va en cuotas de pasivos.
Lección 3: Ocúpate de tu propio negocio
Para Kiyosaki, «tu negocio» no es tu empleo ni tu profesión, sino tu columna de activos. Mucha gente trabaja toda la vida para el negocio de otros: el de su empleador, el del gobierno vía impuestos y el del banco vía intereses.
Cuenta la anécdota de Ray Kroc, el empresario que hizo crecer McDonald’s, quien explicaba que su verdadero negocio no eran las hamburguesas sino los bienes raíces donde estaban los restaurantes. El ejemplo sirve para separar lo que haces para ganar dinero de lo que acumulas con ese dinero.
Su consejo no es renunciar: es conservar el empleo y, en paralelo, empezar a comprar activos reales. Por ejemplo, negocios que no necesiten tu presencia, acciones, bonos, inmuebles que generen renta o propiedad intelectual con regalías. Y no comprar lujos hasta que los activos puedan pagarlos.
Cómo aplicarla: define un porcentaje fijo de tus ingresos que siempre irá a tu columna de activos, aunque al principio sea pequeño.
Lección 4: La historia de los impuestos y el poder de las corporaciones
Kiyosaki explica que los impuestos nacieron con la idea de cobrarles a los ricos, pero que con el tiempo fue la clase media la que terminó pagando más, porque su ingreso viene casi todo de un salario. Los ricos, en cambio, usan empresas y estructuras legales para manejar sus ingresos.
La diferencia, según el libro, está en el orden: un empleado gana, paga impuestos y gasta lo que le queda; una empresa gana, cubre sus gastos y paga impuestos sobre lo que queda. Para aprovechar eso propone desarrollar la inteligencia financiera, que divide en cuatro áreas: contabilidad, inversión, entender los mercados y conocer las leyes. Si quieres profundizar, mira los 5 IQ del éxito financiero.
Ojo: los ejemplos del libro se basan en las leyes de Estados Unidos. En Colombia, México, España o cualquier otro país las reglas son distintas, así que esta lección es para entender la lógica, no para copiar estrategias fiscales. Antes de crear una empresa para pagar menos impuestos, consulta con un contador de tu país.
Lección 5: Los ricos inventan el dinero
Esta lección trata sobre la confianza y la creatividad financiera. Kiyosaki dice que mucha gente talentosa se queda atrás por miedo, y que las grandes oportunidades no se ven con los ojos sino con la mente: hay que tener conocimientos para reconocerlas.
Distingue dos tipos de inversionistas: el que compra inversiones «empaquetadas» (por ejemplo, un fondo o una propiedad lista para alquilar) y el que crea inversiones, armando un negocio a partir de una oportunidad que otros no vieron. Para ser del segundo tipo se necesitan tres habilidades: encontrar oportunidades, conseguir el dinero para aprovecharlas y rodearse de personas inteligentes.
Cómo aplicarla: dedica tiempo cada semana a aprender sobre un tipo de inversión o de negocio. Practica con montos pequeños antes de arriesgar mucho.
Lección 6: Trabaja para aprender, no por dinero
Kiyosaki cuenta que una periodista con mucho talento le pidió consejo para ser escritora de éxito. Él le sugirió tomar un curso de ventas, y ella se ofendió. Su punto era que muchos libros se venden más por la capacidad de su autor para venderlos que por lo bien escritos que están.
Su recomendación es elegir trabajos por las habilidades que te van a dar, no solo por el sueldo. Él mismo trabajó como vendedor en Xerox para vencer su timidez y aprender a vender. Las habilidades que considera clave son las ventas, la comunicación, el manejo del flujo de caja, de sistemas y de personas.
Cómo aplicarla: identifica la habilidad que más te frena (vender, hablar en público, entender números) y busca un proyecto o trabajo que te obligue a practicarla.
Los 5 obstáculos para alcanzar la libertad financiera
Después de las lecciones, Kiyosaki explica por qué personas con conocimientos financieros no llegan a tener activos. Según él, los frenan cinco obstáculos:
- Miedo: a perder dinero. Todos lo sienten; la diferencia está en cómo lo manejan. Recomienda empezar temprano y con montos que puedas permitirte perder.
- Cinismo: las dudas propias y ajenas que hacen ver solo lo que puede salir mal y nunca deciden nada.
- Pereza: que a menudo se disfraza de estar ocupado. El antídoto es volver a la pregunta «¿cómo puedo pagarlo?».
- Malos hábitos: sobre todo pagar a todos antes que a uno mismo.
- Arrogancia: creer que lo que no sabes no importa. Su recomendación es reconocer en qué temas eres ignorante y buscar a alguien que sepa.
Los 10 pasos para empezar
En la parte final, Kiyosaki propone diez pasos para despertar la inteligencia financiera:
- Encuentra una razón más grande que la realidad: un motivo profundo que te mueva cuando aparezcan las dificultades.
- Elige todos los días: cada gasto es una decisión entre consumir o invertir en tu futuro.
- Elige bien a tus amigos: rodéate de personas que sepan de dinero y aprende de ellas.
- Domina una fórmula y luego aprende otra: aprende rápido una forma de generar ingresos y sigue aprendiendo nuevas.
- Págate a ti mismo primero: antes de pagar cuentas, aparta lo que va para tu columna de activos.
- Paga bien a tus asesores: un buen asesor puede hacerte ganar mucho más de lo que cobra.
- Busca inversiones que te devuelvan tu capital: el objetivo es recuperar lo que pusiste y quedarte con un activo que sigue produciendo.
- Que los activos paguen los lujos: compra el lujo con lo que genera tu inversión, no con tu sueldo ni con deuda.
- Busca héroes: elige personas a quienes admiras y estudia cómo actúan.
- Enseña y recibirás: da primero lo que quieres recibir, sea tiempo, conocimiento o ayuda.
Críticas a Padre rico, padre pobre: qué tomar con cautela
El libro ha ayudado a millones de personas a interesarse por sus finanzas, pero también tiene críticas serias que conviene conocer:
- Historias difíciles de comprobar. Durante años Kiyosaki no reveló quién era el padre rico, y eso hizo dudar a varios críticos de que existiera. Más tarde se le ha identificado con Richard Kimi, un empresario hotelero de Hawái. Aun así, muchos lo leen como una fábula con fines didácticos más que como una biografía.
- Consejos cuestionados por expertos. El inversionista inmobiliario y autor John T. Reed publicó un análisis muy duro del libro, en el que sostiene que buena parte de sus consejos son incorrectos o riesgosos.
- Contexto de Estados Unidos. La parte de impuestos y empresas responde a leyes estadounidenses y no se puede trasladar tal cual a otros países.
- Riesgo del apalancamiento. El libro anima a invertir con dinero prestado y a buscar grandes oportunidades. Bien usado puede multiplicar ganancias, pero también pérdidas. La crisis inmobiliaria de 2008 mostró ese riesgo.
- La casa sí puede ser parte de tu patrimonio. La regla del bolsillo sirve para revisar tu flujo de efectivo, pero a largo plazo una vivienda pagada puede ser un respaldo importante.
- Los negocios del propio autor. En 2012, Rich Global LLC, una de las empresas de Kiyosaki, se declaró en bancarrota después de que un tribunal le ordenara pagar unos 24 millones de dólares a The Learning Annex, la empresa que organizaba sus seminarios. Fue una quiebra de la empresa, no personal.
Lo más valioso del libro no son sus tácticas concretas, sino el cambio de mentalidad: separar ingresos de riqueza, darle prioridad a los activos, pagarse primero y seguir aprendiendo sobre dinero.
Cómo aplicar Padre rico, padre pobre hoy (en Latinoamérica o España)
Estas son formas concretas de llevar las ideas del libro a tu día a día, con algunas precauciones que el libro no menciona:
- Arma tu estado financiero personal. Anota tus ingresos, gastos, activos y pasivos en una hoja. Es el punto de partida que Kiyosaki pide en todo el libro.
- Págate primero, en automático. Programa una transferencia el mismo día en que te pagan. Si recibes tu salario en una cuenta de nómina, puedes automatizar pagos y ahorros para no depender de la fuerza de voluntad.
- Arma un fondo de emergencia antes de invertir. Tener de 3 a 6 meses de gastos guardados evita que un imprevisto te obligue a vender tus inversiones en mal momento.
- Elimina primero la deuda cara. Las tarjetas de crédito y los créditos de consumo son los pasivos que más rápido sacan dinero de tu bolsillo.
- Empieza tu columna de activos con lo que entiendas. Puede ser un pequeño negocio, fondos de inversión o acciones a través de entidades reguladas en tu país, o un inmueble para alquilar cuando tengas la base. Diversifica y desconfía de quien prometa rentabilidades altas y seguras.
- Invierte en una habilidad que suba tus ingresos. Como dice la lección 6, aprender a vender o a comunicar puede ser la mejor inversión al principio.
Si te interesa el camino del emprendimiento, conviene complementar con el cuadrante del flujo del dinero y los 3 tipos de ingresos según Kiyosaki.
Este artículo es educativo y no es asesoría financiera personalizada. Antes de invertir, evalúa tu situación o consulta a un profesional.
Video resumen de Padre rico, padre pobre en español
Si prefieres verlo, este resumen animado repasa las ideas principales del libro en pocos minutos:

Video del canal de YouTube Ideas Para Líderes.
Preguntas frecuentes sobre Padre rico, padre pobre
¿De qué trata el libro Padre rico, padre pobre?
Cuenta cómo Robert Kiyosaki aprendió sobre el dinero gracias a dos figuras paternas: su padre biológico, con estudios pero endeudado, y el padre de su mejor amigo, empresario y rico. A partir de esa historia explica la diferencia entre trabajar por dinero y hacer que el dinero trabaje para ti.
¿Cuál es la enseñanza principal del libro?
Que la riqueza no depende de cuánto ganas, sino de cuántos activos acumulas. Un activo pone dinero en tu bolsillo y un pasivo lo saca; la meta es construir activos que paguen tus gastos.
¿Cuántas lecciones tiene Padre rico, padre pobre?
Seis: los ricos no trabajan por dinero; por qué enseñar educación financiera; ocúpate de tu propio negocio; la historia de los impuestos y el poder de las corporaciones; los ricos inventan el dinero, y trabaja para aprender, no por dinero.
¿Quién era el padre rico?
En el libro es el padre de Mike, el mejor amigo de Kiyosaki. Durante años el autor no reveló su identidad, lo que generó dudas sobre si existió. Más tarde se le ha identificado con el empresario hawaiano Richard Kimi.
¿Vale la pena leer Padre rico, padre pobre hoy?
Sí, como introducción a la educación financiera y para cambiar la forma de pensar sobre el dinero. Conviene leerlo junto con otros libros más técnicos y sin tomar sus tácticas de inversión o de impuestos como recetas.
¿Qué libro leer después?
La continuación natural es El cuadrante del flujo del dinero, también de Kiyosaki. Si quieres ver varios de sus libros a la vez, revisa estos 5 resúmenes de libros de Robert Kiyosaki.
Sigue leyendo sobre educación financiera
- Análisis del libro Padre rico, padre pobre, con la opinión de Selene Sánchez
- Resumen de La conspiración de los ricos
- ¿Qué es la libertad financiera?
- ¿Cómo piensan los millonarios?
- 7 frases de Robert Kiyosaki aplicadas a la vida de un emprendedor
Fuentes
- Kiyosaki, R. T. y Lechter, S. L. (1997). Rich Dad Poor Dad. Edición en español: Padre rico, padre pobre, Aguilar.
- Rich Dad Poor Dad, Wikipedia (ventas, ediciones y críticas).
- John T. Reed’s analysis of Rich Dad, Poor Dad.
- ‘Rich Dad, Poor Dad’ author files for bankruptcy, NBC News (2012).




La naturaleza siempre nos enseña que lo correcto está a tú alcance. Observa y analiza el momento, que es la parte agradecida del proceso existencia. En mi opinión ¡Gracias..Emprendices.co». Su excelencia es naturaleza, aprecio su proyecto por el conocimiento en el tiempo asignado.
Este artículo me pareció muy interesante, gracias por explicar cómo Kiyosaki ve la independencia financiera como la forma de ser rico. Ya había escuchado un resumen del Padre Rico Padre Pobre, pero realmente disfruté escuchar una perspectiva diferente sobre este famoso libro. ¡Gracias por compartir tu punto de vista!
PD. Si está interesado en el resumen de audio que mencioné, era un sitio web llamado Aureo https://aureoapp.com/educacion-financiera/padre-rico-padre-pobre/
Genial resumen de Padre rico, padre pobre.
excelente orientación, y es correcto todo lo expuesto. gracias por compartir